

Cómo entender un Balance de tu negocio. Activo y Pasivo
Tener bien clara la información de estos balances es vital para tu negocio, aunque puedes pensar que esto es trabajo del contador realmente es información muy valiosa que como dueño de negocio debes de tener a la mano para sentirte seguro y tomar las mejores decisiones para hacer crecer tu negocio.
Empezaré explicando que es la cuenta de resultados y el balance de un negocio.
La cuenta de resultados es un resumen de la actividad empresarial a lo largo del año, la cual explica de qué manera y en qué cantidad tu negocio ha ganado dinero a lo largo del mismo.
El balance es un informe que muestra un listado de los bienes y las deudas de un negocio en un día concreto, en este caso el último día del año fiscal.
Activo y Pasivo.
En este artículo nos centraremos en el balance de un negocio. En dicho balance siempre encontramos dos partes diferenciadas: el activo y el pasivo. El valor total del activo y del pasivo es exactamente el mismo.
Ahora bien, si no tienes del todo claro que es un Activo y un Pasivo, lo explicare brevemente:
El pasivo es una lista de los medios de financiamiento de una empresa, es decir, de donde viene el dinero que tiene una empresa. Básicamente existen tres partes dentro del pasivo: la deuda a corto plazo, la deuda a largo plazo y el pasivo no exigible (formado a su vez por capital social y reservas).
El activo es una lista de en qué está invertido el dinero de una empresa y se puede dividir en activo fijo y activo circulante. El activo fijo es una lista de los bienes que no pueden ser convertidos en dinero rápidamente, por ejemplo, maquinaria, edificios, etc. El activo circulante es más fácil convertirlo en liquidez y está formado básicamente por dinero en cuenta, productos fabricados y existencias en general.
Ejemplo y explicación de un Balance de situación de una empresa.
Tanto el balance como la cuenta de resultados son parte de la memoria anual y deben ser actualizados al menos al final del ejercicio fiscal (normalmente es el 31 de diciembre).
Para que este tema te sea más fácil de entender utilizaré como ejemplo a una empresa real, Inditex a fecha de 31 de enero de 2019. Inditex es la empresa de Amancio Ortega, una de las personas más ricas del mundo y que aparece desde hace unos años en los primeros puestos de la lista Forbes. Inditex es la empresa dueña de algunas marcas de ropa más importantes del mundo, como lo son Zara, Pull&Bear, Massimo Dutti, Bershka y Stradivarius.
NOTA. Se ha modificado ligeramente la imagen quitando las notas y las cifras del año anterior, esto lo hacemos simplemente para que te sea más fácil de entender, realmente este es un tema un tanto complicado por ponerle un nombre, que normalmente en tu negocio lo domina o lo lleva el contador, pero realmente es un tema que, aunque no te dediques a desarrollarlo como profesión si es importante que sepas leerlo.
De todos modos, si quieres ver el balance original o completo lo puedes encontrar en la página 312 de la memoria anual, la cual la encuentras en la web de la empresa.
Bueno sin más, esta es la explicación….
En la parte superior puedes ver el listado de activos y algo más abajo el de pasivos.
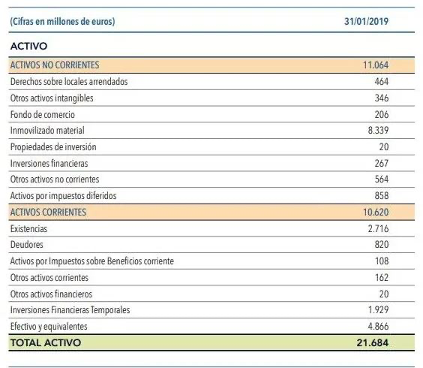
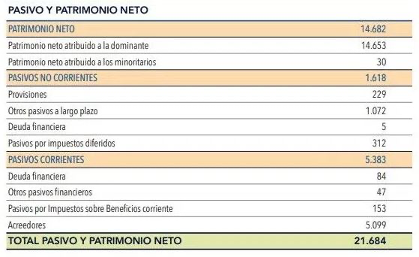
Lo primero que podemos observar es que, efectivamente, la suma total de los activos y pasivos es igual 21.684 millones de Euros.
Activos Fijos.
Empezaré por explicar la parte superior con los activos no corrientes o activos fijos, (que son aquellos que no se pueden convertir en dinero líquido fácilmente). Explicaré brevemente cada una de las partidas dentro de los activos fijos para entenderlas mejor.
Los derechos sobre locales arrendados, son pagos realizados que, o bien se pueden recuperar al final del periodo del alquiler, o bien representan un pago por adelantado de los alquileres.
Los activos intangibles, son bienes inmateriales pero que tienen un valor para tu negocio. Dentro de este apartado tendríamos cosas como la propiedad intelectual por ejemplo alguna patente, ya sea de un producto, servicio o técnica y aplicaciones informáticas desarrolladas en tu negocio.
El fondo de comercio es el valor de factores inmateriales que aportan valor a la empresa, tales como la cartera de clientes, la organización, la reputación, la experiencia o la eficiencia de los procesos. El fondo de comercio es también un activo intangible, pero suele aparecer por separado en el balance.
El inmovilizado material está formado básicamente por terrenos, construcciones e instalaciones técnicas. Para que entiendas un poco mejor este concepto aquí entran las computadoras, los terrenos, naves, industriales, si eres dueño del local también el local entra, el mobiliario de tu negocio, etc.
Ahora regresando al ejemplo de la empresa Inditex, se puede observar que el apartado de inmovilizado material abarca la mayor parte, alrededor de un 80% de los activos fijos, esto es porque ésta empresa compra una gran parte de los locales en los que opera en lugar de alquilarlos.
En el capitulo de propiedades de inversión tenemos lo edificios que se mantienen para ser alquilados a terceros y generar rentas. Se puede ver por su pequeño valor que se trata de algo anecdótico en esta empresa.
Las inversiones financieras son fondos a largo plazo, bonos o participaciones en otras empresas, siempre en el caso de que la empresa no planee vender dichas participaciones en un periodo menor a un año.
Otros activos no corrientes son fundamentalmente pagos de alquiler realizados por adelantado.
Activos por impuestos diferidos corresponden a los impuestos pagados por adelantado o que se pueden utilizar para compensar impuestos en el futuro (por ejemplo, impuesto sobre la renta pagados en exceso en un periodo).
Activos corrientes
Los activos corrientes son el dinero en efectivo y todas aquellas posiciones contables que se pueden transformar en efectivo en un corto plazo (dentro de un año). Dentro de los activos corrientes se encuentran estos 7 conceptos que brevemente explicaré:
Existencias. Son tanto materias primas como productos acabados puesto que pueden ser vendidos en un ejercicio fiscal. Por ejemplo, si en tu negocio tu creas un producto aquí entra tanto el producto que esta en proceso de fabricación como el producto ya terminado pero que no ha sido vendido todavía.
En el rubro de deudores entran todos los pagarés provenientes de clientes.
Los activos por impuestos sobre beneficios corrientes son la cantidad de impuestos a recuperar (es decir, que hacienda planea devolver) a lo largo del ejercicio actual.
Otros activos corrientes y otros activos financieros, son aquellos que no aparecen listados en el resto de partidas de los activos corrientes.
Las inversiones financieras temporales serán bonos a corto plazo y participaciones en empresas a empresas a corto plazo (que se planee vender dentro del ejercicio).
El efectivo y equivalente, como su nombre lo dice es el dinero reservado en cuentas corrientes para pagos directos a proveedores y pago de salarios al personal.
Patrimonio neto.
El patrimonio neto es el valor nominal de las participaciones de la empresa más el resultado acumulado de ejercicios anteriores.
En el caso de nuestra empresa ejemplo (Inditex), es una Sociedad Anónima que cotiza en bolsa. Sus acciones tienen un valor nominal que fue definido ene le momento en que se crearon las participaciones dependiendo de los activos totales y de la deuda que tenía la empresa en aquel momento. Esta empresa tiene un total de 3.116 millones de acciones con un valor nominal de 0,03 euros cada una, por lo que el valor nominal de la empresa es de solamente unos 94 millones de euros.
Los 14.589 millones restantes son por tanto el beneficio acumulado de ejercicios anteriores que ha sido reinvertido en la empresa o acumulado en efectivo.
Pasivos no corrientes o fijos.
Los pasivos a largo plazo son una lista de todas las deudas contraídas por la empresa que tienen un vencimiento superior a un año.
Las provisiones son gastos probables, pero con fecha de cancelación incierta, es decir, no sabemos cuándo van a ocurrir. Algunos ejemplos de provisiones son retribuciones al personal, por despido o comisiones, provisión para actuaciones medioambientales o provisión para reestructuraciones.
Otros pasivos a largo plazo, son básicamente las hipotecas contraídas por Inditex, en su mayoría para financiar la compra de locales comerciales o naves industriales.
La deuda financiera es aquella contraída con entidades bancarías y que tiene vencimiento a largo plazo. En este caso no estaría relacionada con la compra de bienes inmuebles, sino que serían créditos con un plazo de devolución superior a un año.
Los pasivos por impuestos diferidos se corresponden con el dinero que la empresa deberá pagar al fisco en un plazo superior a un año.
Pasivos corrientes
En los pasivos corrientes tenemos cuatro partidas. Las tres primeras (deuda financiera, otros pasivos financieros y pasivos por impuestos sobre beneficios corrientes) son análogos a los pasivos fijos de nombre similar. La diferencia es que los pasivos corrientes tienen un plazo de vencimiento menor a un año y por tanto deberán pagarse a lo largo de un ejercicio contable.
La posición de acreedores contiene todos los pagos que Inditex tiene que realizar a sus proveedores. Normalmente el pago por materias primas se realiza algunos meses después de su entrega, con lo cual Inditex ha recibido ya los bienes (los cuales están en el activo) pero todavía debe pagar por ellos.
Espero que todos estos conceptos y ejemplo de esta empresa te sirva para saber como leer el balance de tu negocio, o ya bien para que te ayude a generar estrategias para programar un plan.
¿Y tú qué opinas? ¡Déjanos aquí tus comentarios!